ধরা যাক, দুই বন্ধু একই দিনে সর্বজনীন পেনশনে মাসে ৫ হাজার টাকা করে চাঁদা দেওয়ার সিদ্ধান্ত নিলেন। একজন শুরু করলেন ২৫ বছর বয়সে, অন্যজন ১০ বছর পর, ৩৫ বছরে। ৬০ বছর বয়সে প্রথমজন মাসে পেনশন পাবেন ৯৫ হাজার ৯৪৬ টাকা, দ্বিতীয়জন ৩৯ হাজার ৭৭৪ টাকা। প্রথমজন মোট চাঁদা দিয়েছেন দ্বিতীয়জনের চেয়ে মাত্র ৬ লাখ টাকা বেশি, অথচ মাসিক পেনশন পাচ্ছেন প্রায় আড়াই গুণ।
জাতীয় পেনশন কর্তৃপক্ষের প্রকাশিত হিসাব-ছক বিশ্লেষণ করে এমন চিত্রই পাওয়া গেছে। সর্বজনীন পেনশনে চাঁদার পরিমাণের চেয়েও বড় ভূমিকা রাখছে শুরুর বয়স।
১৮ বনাম ৫০: ফারাক ২২ গুণ
কর্তৃপক্ষের হিসাবে, ১৮ বছর বয়সে মাসে ৫ হাজার টাকা দিয়ে শুরু করে ৪২ বছর চাঁদা দিলে ৬০ বছর বয়স থেকে মাসিক পেনশন দাঁড়ায় ১ লাখ ৭২ হাজার ৩২৭ টাকা। একই চাঁদায় ৫০ বছর বয়সে শুরু করে ১০ বছর চাঁদা দিলে পেনশন মেলে ৭ হাজার ৬৫১ টাকা। দুইয়ের ব্যবধান সাড়ে ২২ গুণের বেশি। অথচ মোট চাঁদার ব্যবধান ৪ গুণ ছাড়ায়নি: প্রথমজন দিয়েছেন ২৫ লাখ ২০ হাজার টাকা, দ্বিতীয়জন ৬ লাখ টাকা।
এই ফারাকের কারণ চক্রবৃদ্ধি মুনাফা। যত বেশি বছর টাকা তহবিলে থাকে, মুনাফার ওপর মুনাফা তত বেশি যোগ হয়। শেষের দিকের বছরগুলোতে তহবিল বাড়ে সবচেয়ে দ্রুত।
প্রতি ৫ বছর দেরিতে কত হারান
মাসে ৫ হাজার টাকা চাঁদা ধরে শুরুর বয়স পিছিয়ে গেলে পেনশন কতটা কমে, তার হিসাব:
| শুরুর বয়স | মাসিক পেনশন | আগের ধাপের তুলনায় কমে |
|---|---|---|
| ১৮ বছর | ১,৭২,৩২৭ টাকা | — |
| ২৫ বছর | ৯৫,৯৪৬ টাকা | ৪৪ শতাংশ |
| ৩০ বছর | ৬২,৩৩০ টাকা | ৩৫ শতাংশ |
| ৩৫ বছর | ৩৯,৭৭৪ টাকা | ৩৬ শতাংশ |
| ৪০ বছর | ২৪,৬৩৪ টাকা | ৩৮ শতাংশ |
| ৪৫ বছর | ১৪,৪৫৭ টাকা | ৪১ শতাংশ |
| ৫০ বছর | ৭,৬৫১ টাকা | ৪৭ শতাংশ |
অর্থাৎ শুরু করতে প্রতি ৫ বছর দেরি হলে পেনশনের এক-তৃতীয়াংশ থেকে প্রায় অর্ধেক পর্যন্ত হারাতে হয়। মধ্যবয়সে এই ক্ষতি সবচেয়ে বেশি।
জমার টাকা ফেরত আসে কত দিনে
গ্রাহকদের সাধারণ প্রশ্ন হলো, যত টাকা জমা দিলাম, তা ফেরত আসতে কত দিন লাগবে। হিসাব বলছে, মেয়াদ যত লম্বা, ফেরত তত দ্রুত।
১০ বছর চাঁদা দিলে মোট ৬ লাখ টাকা উঠে আসতে লাগে প্রায় সাড়ে ৬ বছর, অর্থাৎ ৬৬ বছর বয়স পেরোতে হয়। ২০ বছর চাঁদা দিলে ১২ লাখ টাকা ফেরত আসে ৪ বছরে, ৬৪ বছর বয়সে। ৩০ বছর চাঁদা দিলে ১৮ লাখ টাকা ফেরত আসে আড়াই বছরের কম সময়ে। আর ৪২ বছর চাঁদা দিলে ২৫ লাখ ২০ হাজার টাকা উঠে আসে মাত্র ১৫ মাসে।
আরেকভাবে দেখা যায়: ১০ বছর চাঁদা দিলে এক বছরে যে পেনশন মেলে, তা মোট জমার প্রায় ১৫ শতাংশ। ৩০ বছর চাঁদায় এই হার প্রায় ৪২ শতাংশ, আর ৪২ বছর চাঁদায় ৮২ শতাংশ।
মাসে ৩০ হাজার টাকা পেনশন চাইলে কত দিতে হবে
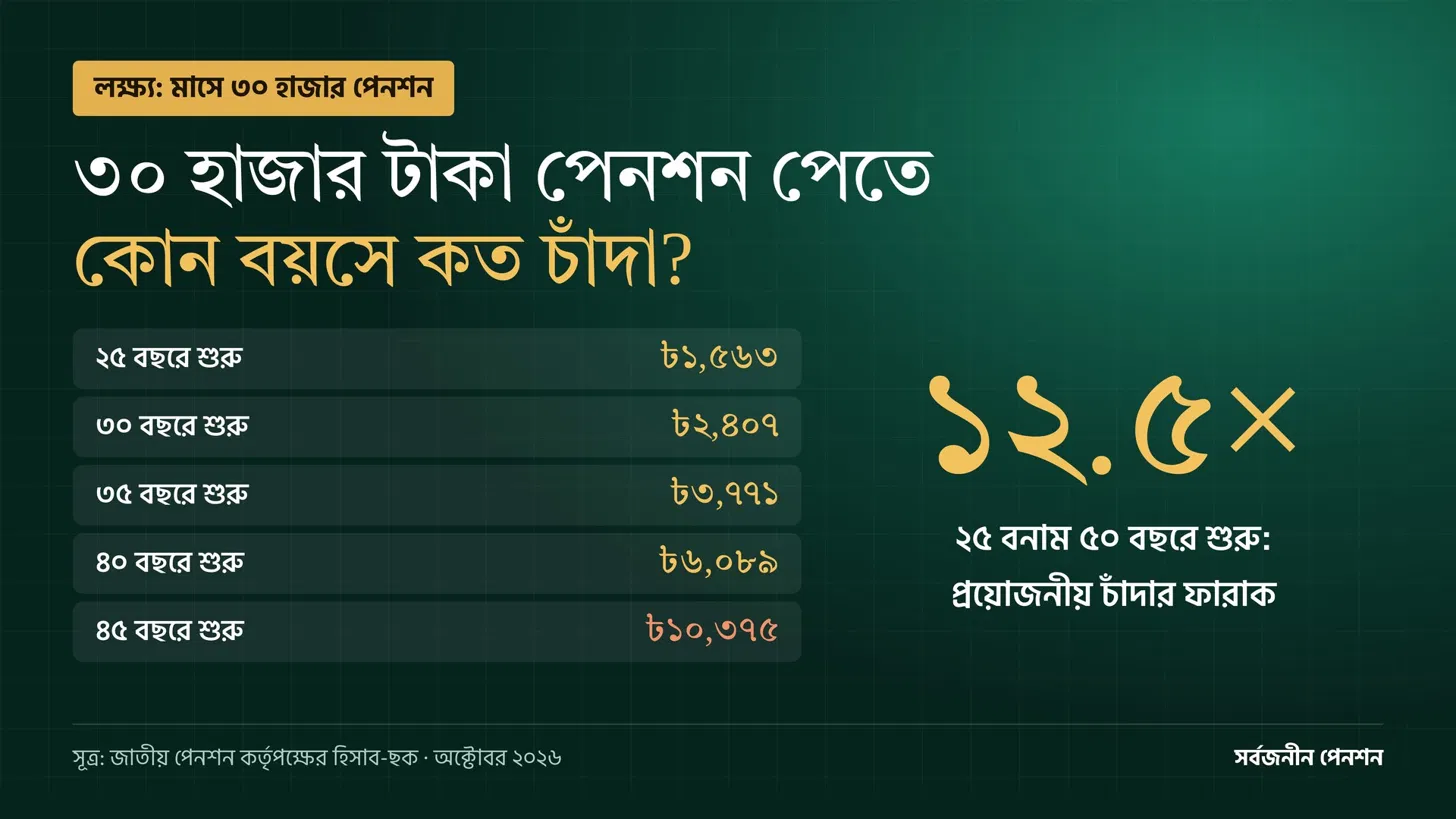
কাঙ্ক্ষিত পেনশন ঠিক করে পেছন থেকে হিসাব করলেও একই চিত্র। ৬০ বছর বয়স থেকে মাসে ৩০ হাজার টাকা পেনশন পেতে বয়সভেদে মাসিক চাঁদা লাগবে প্রায়:
- ২৫ বছরে শুরু করলে ১ হাজার ৫৬৩ টাকা
- ৩০ বছরে শুরু করলে ২ হাজার ৪০৭ টাকা
- ৩৫ বছরে শুরু করলে ৩ হাজার ৭৭১ টাকা
- ৪০ বছরে শুরু করলে ৬ হাজার ৮৯ টাকা
- ৪৫ বছরে শুরু করলে ১০ হাজার ৩৭৫ টাকা
- ৫০ বছরে শুরু করলে প্রায় ১৯ হাজার ৬০৫ টাকা
৫০ বছর বয়সে প্রয়োজনীয় চাঁদা স্কিমের সর্বোচ্চ সীমা ১৫ হাজার টাকাও ছাড়িয়ে যায়। অর্থাৎ ওই বয়সে শুরু করে মাসে ৩০ হাজার টাকা পেনশনের লক্ষ্য একক হিসাবে পূরণ করা সম্ভব নয়। আর ১৮ বছর বয়সে শুরু করলে সর্বনিম্ন ১ হাজার টাকা চাঁদাতেই পেনশন দাঁড়ায় ৩৪ হাজার ৪৬৫ টাকা।
অর্ধেক চাঁদা দেবে অন্য কেউ
স্কিম ভেদে পেনশনের হার আলাদা নয়। কিন্তু পকেট থেকে কত যাবে, সেখানে বড় পার্থক্য আছে। প্রগতি স্কিমে অংশ নেওয়া বেসরকারি প্রতিষ্ঠানের কর্মীরা চাঁদার ৫০ শতাংশ নিজে দেন, বাকি ৫০ শতাংশ দেয় মালিকপক্ষ। ফলে মাসে ৫ হাজার টাকার চাঁদায় কর্মীর নিজের খরচ আড়াই হাজার টাকা। ২০ বছরে তাঁর নিজের দেওয়া মোট ৬ লাখ টাকার বিপরীতে মাসিক পেনশন ২৪ হাজার ৬৩৪ টাকা।
নিম্ন আয়ের মানুষের জন্য সমতা স্কিমে মোট চাঁদা ১ হাজার টাকা, যার অর্ধেক দেয় সরকার। এই স্কিমে মাসিক ১ হাজার টাকা কিস্তিতে ১০ বছর পূর্তিতে মাসে ১ হাজার ৫৩০ টাকা পেনশন পাওয়া যায়। এখানে গ্রাহকের নিজের জমা ১০ বছরে মাত্র ৬০ হাজার টাকা।
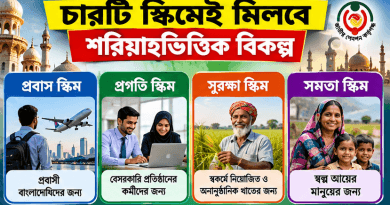
প্রবাসী বাংলাদেশিদের জন্য প্রবাস স্কিম। তাঁরা বৈদেশিক মুদ্রায় চাঁদা দেবেন, কেউ দেশে ফিরে এলে সমপরিমাণ চাঁদা দেবেন দেশীয় মুদ্রায়। স্বকর্মে নিয়োজিতদের জন্য সুরক্ষা স্কিম, যেখানে পুরো চাঁদা নিজেকেই দিতে হয়।
এককালীন ৩০ শতাংশ তুললে কী হবে
গত বছর নিয়মে একটি বড় পরিবর্তন আসে। চাঁদাদাতা পেনশনযোগ্য বয়সে পৌঁছানোর পর চাইলে মোট জমার সর্বোচ্চ ৩০ শতাংশ এককালীন তুলতে পারবেন। তবে এর দাম আছে। কর্তৃপক্ষের ভাষ্য, কেউ আনুতোষিক সুবিধা হিসেবে এককালীন অর্থ তুললে তাঁর মাসিক পেনশন কমে যাবে, আর না তুললে কমবে না।
হিসাব-ছকের সূত্র ধরে আনুমানিক হিসাব করলে, মাসে ৫ হাজার টাকা করে ৩০ বছর চাঁদা দেওয়া একজন গ্রাহকের তহবিল ৬০ বছর বয়সে দাঁড়ায় প্রায় ৭৫ লাখ টাকা। এর ৩০ শতাংশ, অর্থাৎ প্রায় সাড়ে ২২ লাখ টাকা তুললে পেনশন আনুপাতিক হারে কমে ৬২ হাজার ৩৩০ থেকে আনুমানিক ৪৩ হাজার ৬০০ টাকায় নামতে পারে। ১০ বছর চাঁদা দেওয়া গ্রাহক প্রায় পৌনে ৩ লাখ টাকা তুললে পেনশন ৭ হাজার ৬৫১ থেকে নেমে আসতে পারে ৫ হাজার ৩৫০ টাকার কাছাকাছি।
এই অঙ্কগুলো অনুমান। প্রকৃত হিসাব কর্তৃপক্ষ উত্তোলনের সময় নির্ধারণ করবে। মেয়ের বিয়ে, বাড়ির কাজ বা চিকিৎসার মতো বড় প্রয়োজন থাকলে এককালীন উত্তোলন কাজে আসতে পারে। কিন্তু দীর্ঘ জীবনের আয়ের নিরাপত্তা চাইলে পুরো পেনশন রেখে দেওয়াই ভালো।
নমিনির সুরক্ষা বেড়েছে
সম্প্রতি গ্রাহকের পরিবারের জন্য সুরক্ষা আরও বাড়ানো হয়েছে। পেনশনভোগীর মৃত্যুর পর স্বামী বা স্ত্রীর পেনশন পাওয়ার বয়সসীমা ৭৫ থেকে বাড়িয়ে ৮০ বছর করার সিদ্ধান্ত নিয়েছে জাতীয় পেনশন কর্তৃপক্ষ। অর্থাৎ কেউ ৬২ বছর বয়সে মারা গেলে তাঁর নমিনি আরও ১৮ বছর মাসিক পেনশন পাবেন। আর চাঁদা দেওয়ার সময়েই মারা গেলে নমিনি পাবেন জমা করা টাকা এবং এককালীন সুবিধা।
মুনাফা দেওয়া হচ্ছে প্রক্ষেপণের চেয়ে বেশি
কর্তৃপক্ষের হিসাব-ছকটি রক্ষণশীল। এ প্রতিবেদকের বিশ্লেষণে দেখা যায়, এটি আনুমানিক ৮ শতাংশ বার্ষিক মুনাফা ধরে তৈরি। বাস্তবে মুনাফা দেওয়া হচ্ছে এর চেয়ে বেশি। ২০২৫-২৬ অর্থবছরের বিনিয়োগের বিপরীতে গ্রাহকদের মুনাফার হার ১১ দশমিক ৬৮ শতাংশ থেকে বাড়িয়ে ১১ দশমিক ৭২ শতাংশ নির্ধারণ করা হয়েছে। এর আগে ২০২৪-২৫ অর্থবছরে সর্বোচ্চ মুনাফার হার ছিল ১১ দশমিক ৬১ শতাংশ। গ্রাহকেরা পেনশন আইডি ও পাসওয়ার্ড দিয়ে লগইন করে নিজের হিসাবে যুক্ত হওয়া মুনাফা দেখতে পারেন।
তবে প্রতি বছর মুনাফার হার নতুন করে ঘোষণা করা হয়। তাই ভবিষ্যতে কত পেনশন মিলবে, তার নিশ্চিত হিসাব কেউ দিতে পারবেন না। পরিকল্পনার জন্য অফিসিয়াল টেবিলকেই ন্যূনতম ভিত্তি ধরা যুক্তিসংগত।
যে পরিবর্তনগুলো এখনো ঝুলে আছে
কর্তৃপক্ষ আরও কিছু সুবিধা যুক্ত করার উদ্যোগ নিয়েছে:
- পাঁচ বছর চাঁদা দেওয়ার পর বিশেষ পরিস্থিতিতে টাকা তোলার সুযোগ।
- পেনশনভোগীর মৃত্যুর পর স্বামী বা স্ত্রীকে আজীবন পেনশন।
- ৫৫ বছর বয়স থেকে পেনশন চালু।
- ইসলামি পেনশন ব্যবস্থা।
- স্বাস্থ্য বিমা।
তবে পেনশন শুরুর বয়স ৬০ থেকে কমিয়ে ৫৫ বছর করা নিয়ে আলোচনা হলেও এখনো চূড়ান্ত সিদ্ধান্ত হয়নি। এসব প্রস্তাবের ভরসায় নিবন্ধন পিছিয়ে রাখলে আবার সেই দেরির মাশুলই গুনতে হবে।
শুরু করার আগে যা জানা দরকার
জাতীয় পরিচয়পত্রের ভিত্তিতে প্রবাসীসহ ১৮ থেকে ৫০ বছর বয়সী সবাই এই সুবিধা নিতে পারেন। ৫০ বছরের বেশি বয়সীরাও বিশেষ বিবেচনায় যোগ দিতে পারেন, তবে টানা ১০ বছর চাঁদা দেওয়ার পর পেনশন শুরু হবে।
- নিবন্ধন: ইউপেনশন ওয়েবসাইট upension.gov.bd-তে। ফি ১৫ টাকা থেকে বাড়িয়ে ২৫ টাকা করা হয়েছে।
- চাঁদার ধরন: মাসিক, ত্রৈমাসিক বা বার্ষিক, যেকোনো একটি বেছে নেওয়া যায়।
- সতর্কতা: ভুল তথ্য দিলে আবেদন বাতিল হয় এবং জমা অর্থ ফেরত পাওয়া যায় না।
- কর: চাঁদা বিনিয়োগ হিসেবে কর রেয়াতযোগ্য, আর মাসিক পেনশন আয়করমুক্ত।
হিসাব একটাই কথা বলছে: সর্বজনীন পেনশনে অঙ্কের চেয়ে সময় বেশি মূল্যবান। ছোট অঙ্কে হলেও আজ শুরু করা, কাল বড় অঙ্কে শুরু করার চেয়ে বেশি লাভজনক।
নিজের বয়স ও চাঁদা দিয়ে সম্ভাব্য পেনশন জানতে সর্বজনীন পেনশন ক্যালকুলেটর ব্যবহার করুন।