
বেতন ছাড়া অন্য আয় না থাকলেও আয়কর দিতে হতে পারে সরকারি চাকরিজীবীদের, হিসাব করবেন যেভাবে
সরকারি চাকরিজীবীদের মধ্যে আয়কর নিয়ে একটি সাধারণ প্রশ্ন রয়েছে—শুধু চাকরির বেতন থেকে আয় হলে কখন আয়কর দিতে হবে? বেতন ছাড়া অন্য কোনো আয়ের উৎস না থাকলেও নির্ধারিত করমুক্ত আয়ের সীমা অতিক্রম করলে একজন সরকারি কর্মকর্তা-কর্মচারী আয়করের আওতায় আসতে পারেন।
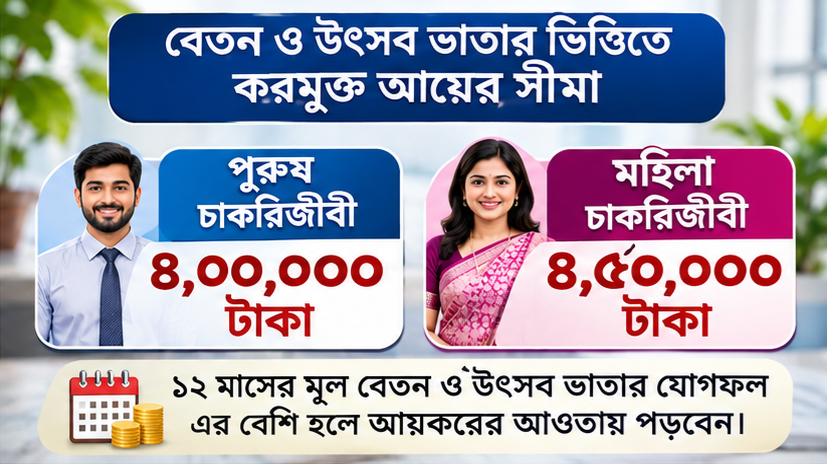
এ ক্ষেত্রে শুধু ১২ মাসের মূল বেতন হিসাব করলেই হবে না। বছরে পাওয়া উৎসব ভাতাও হিসাবের মধ্যে আনতে হবে। ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে সাধারণ পুরুষ করদাতার করমুক্ত আয়ের সীমা ৪ লাখ টাকা এবং নারী করদাতার ক্ষেত্রে ৪ লাখ ৫০ হাজার টাকা।
অর্থাৎ, চাকরির বেতন ও উৎসব ভাতা মিলিয়ে বার্ষিক করযোগ্য আয় নির্ধারিত সীমা অতিক্রম করলে কর হিসাবের প্রয়োজন হবে। তবে সীমা অতিক্রম করা মানেই পুরো বেতনের ওপর কর নয়।
🔎 প্রথমে বুঝতে হবে ১২ মাসের মূল বেতন ও উৎসব ভাতার হিসাব
সরকারি চাকরিজীবীরা সাধারণত বছরে ১২ মাসের মূল বেতনের পাশাপাশি দুটি উৎসব ভাতা পেয়ে থাকেন। দুটি উৎসব ভাতা মূল বেতনের সমপরিমাণ হলে বার্ষিক আয় দাঁড়ায় ১৪ মাসের মূল বেতনের সমান।
এ কারণে মাসিক মূল বেতন তুলনামূলক কম মনে হলেও উৎসব ভাতা যোগ করার পর বার্ষিক আয় করমুক্ত সীমা অতিক্রম করতে পারে।
উদাহরণ হিসেবে, কোনো পুরুষ কর্মচারীর মাসিক মূল বেতন ৩০ হাজার টাকা হলে বছরে ১২ মাসের মূল বেতন হবে ৩ লাখ ৬০ হাজার টাকা। দুটি উৎসব ভাতা ৩০ হাজার টাকা করে হলে মোট আয় দাঁড়াবে ৪ লাখ ২০ হাজার টাকা।
অর্থাৎ, এই উদাহরণে তাঁর বার্ষিক বেতন ও উৎসব ভাতার যোগফল ৪ লাখ টাকার করমুক্ত সীমা অতিক্রম করবে।
অন্যদিকে একইভাবে কোনো নারী কর্মচারীর মাসিক মূল বেতন ৩০ হাজার টাকা হলে ১৪ মাসের হিসাবে বার্ষিক আয় হবে ৪ লাখ ২০ হাজার টাকা। যা নারী করদাতার ৪ লাখ ৫০ হাজার টাকার করমুক্ত সীমার মধ্যে থাকবে।
👨 পুরুষ কর্মচারীদের ক্ষেত্রে সীমা ৪ লাখ টাকা
২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে সাধারণ পুরুষ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা। বছরে ১২ মাসের মূল বেতন ও দুটি পূর্ণ উৎসব ভাতা যোগ করে ১৪ মাসের সমপরিমাণ বেতন হিসাব করলে মাসিক মূল বেতনের আনুমানিক সীমা দাঁড়ায় ২৮ হাজার ৫৭১ টাকা।
এর বেশি মূল বেতন হলে বার্ষিক বেতন ও উৎসব ভাতার যোগফল করমুক্ত সীমা অতিক্রম করতে পারে।
👩 নারী কর্মচারীদের ক্ষেত্রে সীমা ৪ লাখ ৫০ হাজার টাকা
নারী করদাতার জন্য করমুক্ত আয়ের সীমা ৪ লাখ ৫০ হাজার টাকা। দুটি পূর্ণ উৎসব ভাতাসহ ১৪ মাসের মূল বেতন ধরে হিসাব করলে মাসিক মূল বেতনের আনুমানিক সীমা দাঁড়ায় ৩২ হাজার ১৪৩ টাকা।
এ কারণে একই মূল বেতন পাওয়া একজন পুরুষ ও নারী কর্মচারীর ক্ষেত্রে করমুক্ত সীমা ভিন্ন হতে পারে।
⚖️ করযোগ্য আয় ও কর প্রদানের মধ্যে পার্থক্য কী?
করমুক্ত সীমা অতিক্রম করলেই পুরো আয়ের ওপর কর দিতে হয়—এমন ধারণা সঠিক নয়। কর নির্ধারণের ক্ষেত্রে প্রথমে মোট করযোগ্য আয় হিসাব করতে হয়। এরপর প্রযোজ্য করমুক্ত সীমা বাদ দিয়ে অবশিষ্ট আয়ের ওপর করহার প্রয়োগ করা হয়।
উদাহরণ হিসেবে, একজন সাধারণ পুরুষ করদাতার বার্ষিক করযোগ্য আয় যদি ৪ লাখ ২০ হাজার টাকা হয়, তাহলে করমুক্ত সীমার অতিরিক্ত আয় হবে ২০ হাজার টাকা। পুরো ৪ লাখ ২০ হাজার টাকার ওপর ১০ শতাংশ কর হিসাব করা হবে না।
তবে ২০২৬-২৭ ও ২০২৭-২৮ করবর্ষে করমুক্ত সীমা অতিক্রম করলে সাধারণ ক্ষেত্রে ন্যূনতম ৫ হাজার টাকা কর এবং নতুন করদাতার ক্ষেত্রে ১ হাজার টাকা ন্যূনতম করের বিধান রয়েছে। ফলে প্রকৃত কর নির্ধারণে ন্যূনতম করের বিধানও বিবেচনা করতে হবে।
🏠 বাড়িভাড়া ও চিকিৎসা ভাতা কি করযোগ্য?
সরকারি চাকরিজীবীদের বেতন কাঠামোয় বিভিন্ন ধরনের ভাতা রয়েছে। এর মধ্যে বাড়িভাড়া, চিকিৎসা, যাতায়াত, টিফিন, নববর্ষসহ বিভিন্ন ভাতার ক্ষেত্রে আয়কর আইনে নির্দিষ্ট অব্যাহতির বিধান থাকতে পারে।
তাই একজন সরকারি চাকরিজীবীর সব ধরনের প্রাপ্ত অর্থকে একসঙ্গে করযোগ্য আয় হিসেবে গণনা করা যাবে না। আবার সব ভাতা করমুক্ত ধরে নেওয়াও ঠিক নয়।
প্রযোজ্য আয়কর নির্দেশিকা অনুযায়ী কোন ভাতা কতটুকু অব্যাহতি পাবে, তা যাচাই করে হিসাব করতে হবে।
📈 ইনক্রিমেন্ট হলে আয়করের হিসাব কীভাবে পরিবর্তিত হবে?
বছরের মাঝামাঝি ইনক্রিমেন্ট হলে একজন কর্মচারীর বার্ষিক মূল বেতন আগের বছরের তুলনায় বেড়ে যেতে পারে। ফলে আগের মাসিক মূল বেতনের ভিত্তিতে করা আয়কর হিসাব আর সঠিক নাও থাকতে পারে।
ধরা যাক, বছরের প্রথম ছয় মাসে একজন কর্মচারীর মূল বেতন ছিল ২৮ হাজার টাকা এবং পরবর্তী ছয় মাসে ইনক্রিমেন্টের পর হয়েছে ৩০ হাজার টাকা। সে ক্ষেত্রে ১২ মাসের বেতন হিসাব করতে হবে দুই ধরনের মূল বেতন অনুযায়ী।
এ ছাড়া উৎসব ভাতা কোন মূল বেতনের ভিত্তিতে দেওয়া হয়েছে, সেটিও বিবেচনায় নিতে হবে।
📋 আয়কর হিসাবের আগে যেসব তথ্য মিলিয়ে নেবেন
১. সংশ্লিষ্ট আয়বর্ষের ১২ মাসের মূল বেতন।
২. বছরে পাওয়া দুটি উৎসব ভাতার প্রকৃত পরিমাণ।
৩. অন্য কোনো বোনাস বা করযোগ্য সুবিধা রয়েছে কি না।
৪. বাড়িভাড়া, চিকিৎসা ও অন্যান্য ভাতার প্রযোজ্য কর অব্যাহতি।
৫. বিনিয়োগজনিত কর রেয়াতের যোগ্যতা।
৬. প্রযোজ্য ন্যূনতম করের পরিমাণ।
৭. সংশ্লিষ্ট করবর্ষের সর্বশেষ অর্থ আইন ও এনবিআরের নির্দেশনা।
📌 শেষ কথা
সরকারি চাকরিজীবীদের আয়কর নির্ধারণের ক্ষেত্রে মূল বেতন ও উৎসব ভাতার যোগফল অত্যন্ত গুরুত্বপূর্ণ। বেতন ছাড়া অন্য কোনো আয় না থাকলেও বার্ষিক করযোগ্য আয় নির্ধারিত সীমা অতিক্রম করলে আয়কর দিতে হতে পারে।
তাই পুরুষ কর্মচারীদের ৪ লাখ টাকা এবং নারী কর্মচারীদের ৪ লাখ ৫০ হাজার টাকা করমুক্ত সীমা বিবেচনায় রেখে বার্ষিক বেতন হিসাব করা উচিত। তবে চূড়ান্ত কর নির্ধারণের ক্ষেত্রে ব্যক্তির প্রকৃত আয়, ভাতা, কর অব্যাহতি ও কর রেয়াতের বিষয়গুলো অবশ্যই যাচাই করতে হবে।
আপনার মন্তব্য