
নতুন পে-স্কেলে বেতন বাড়লেও আয়করের চাপে পড়বেন কি সরকারি কর্মচারীরা? করমুক্ত সীমা পুনর্নির্ধারণের দাবি
নতুন পে-স্কেল নিয়ে সরকারি কর্মচারীদের মধ্যে যখন বেতন বৃদ্ধির প্রত্যাশা তৈরি হয়েছে, তখনই সামনে এসেছে আরেকটি গুরুত্বপূর্ণ প্রশ্ন—বেতন বাড়ার সঙ্গে সঙ্গে আয়করমুক্ত সীমাও কি বাড়ানো হবে? কর্মচারীদের একাংশের মতে, বর্তমান জীবনযাত্রার ব্যয় ও প্রস্তাবিত বেতন কাঠামোর সঙ্গে আয়করমুক্ত সীমার সামঞ্জস্য না থাকলে নিম্ন ও মধ্যম আয়ের কর্মচারীদের ওপর বাড়তি করের চাপ তৈরি হতে পারে। বিশেষ করে উৎসব বোনাসসহ বার্ষিক আয় হিসাব করলে অনেক কর্মচারী করমুক্ত আয়সীমার কাছাকাছি পৌঁছে যাচ্ছেন।
সরকারি চাকরিতে বেতন বৃদ্ধি কর্মচারীদের দীর্ঘদিনের প্রত্যাশা। কিন্তু শুধু মূল বেতন বাড়লেই কর্মচারীদের প্রকৃত আর্থিক সুবিধা নিশ্চিত হয় না। বেতন বৃদ্ধির সঙ্গে করের হিসাব, ভাতার কাঠামো, মূল্যস্ফীতি এবং অন্যান্য আর্থিক দায়ও বিবেচনা করা প্রয়োজন।
এই বাস্তবতায় নতুন পে-স্কেল কার্যকরের আগে আয়করমুক্ত আয়ের সীমা পুনর্নির্ধারণের বিষয়টি গুরুত্বপূর্ণ হয়ে উঠেছে।
বেতন ও উৎসব বোনাস মিলিয়ে করসীমার কাছাকাছি কর্মচারীরা
একজন সরকারি কর্মচারীর মাসিক মূল বেতন ২৯ হাজার টাকা হলে বছরে ১২ মাসের মূল বেতন দাঁড়ায় ৩ লাখ ৪৮ হাজার টাকা। এর সঙ্গে দুটি উৎসব বোনাস যোগ করলে আরও ৫৮ হাজার টাকা যুক্ত হয়।
ফলে তাঁর বার্ষিক মূল বেতন ও উৎসব বোনাসের মোট পরিমাণ দাঁড়ায় ৪ লাখ ৬ হাজার টাকা।
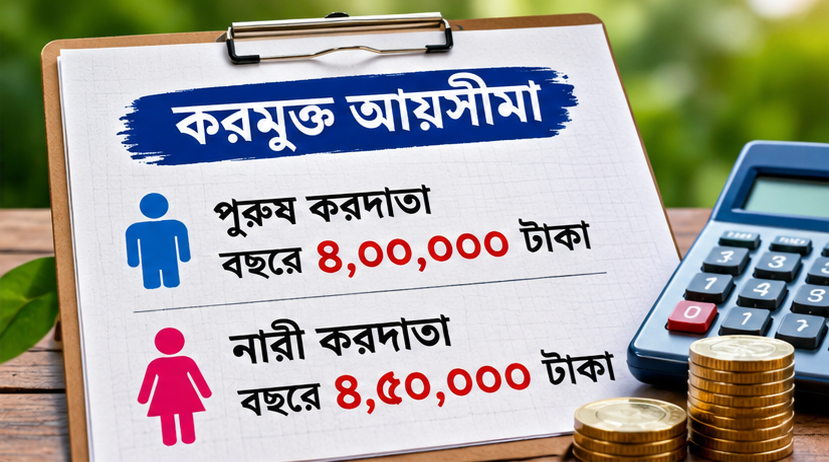
এই হিসাব অনুযায়ী সাধারণ পুরুষ করদাতার ৪ লাখ টাকার করমুক্ত আয়সীমা ৬ হাজার টাকা অতিক্রম করছে। অন্যদিকে নারী করদাতার জন্য ৪ লাখ ৫০ হাজার টাকার সীমা বিবেচনায় নিলে এই আয় এখনো করমুক্ত সীমার নিচে রয়েছে।
এখানে গুরুত্বপূর্ণ বিষয় হলো, করমুক্ত আয়সীমা অতিক্রম করলেই পুরো আয় করযোগ্য হয়ে যায় না। বরং প্রযোজ্য করবিধি অনুযায়ী করযোগ্য আয়ের ওপর কর নির্ধারণ করা হয়। ন্যূনতম কর ও অন্যান্য শর্তও বিবেচনায় রাখতে হয়।
নতুন পে-স্কেলে বেতন বাড়লে কী ধরনের প্রভাব পড়তে পারে?
নতুন বেতন কাঠামো কার্যকর হলে কর্মচারীদের মূল বেতন বৃদ্ধি পেতে পারে। এর ফলে বছরে ১২ মাসের মূল বেতনের পাশাপাশি উৎসব বোনাসের পরিমাণও বাড়তে পারে।
ধরা যাক, কোনো কর্মচারীর নতুন বেতন কাঠামোয় মূল বেতন আগের তুলনায় উল্লেখযোগ্য হারে বৃদ্ধি পেল। সে ক্ষেত্রে শুধু মাসিক বেতন নয়, উৎসব বোনাসের অঙ্কও বাড়বে। ফলে বার্ষিক আয়ের হিসাব দ্রুত করমুক্ত সীমার ওপরে চলে যেতে পারে।
এখানে দুটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ।
প্রথমত, বেতন বৃদ্ধির কারণে কর্মচারীর প্রকৃত ক্রয়ক্ষমতা কতটা বাড়ছে, তা মূল্যস্ফীতির সঙ্গে তুলনা করতে হবে।
দ্বিতীয়ত, বেতন বৃদ্ধির সঙ্গে করমুক্ত আয়সীমা অপরিবর্তিত থাকলে নতুন বেতন কাঠামোর সুবিধা থেকে কিছু অংশ করের মাধ্যমে চলে যেতে পারে।
তবে প্রকৃত প্রভাব নির্ভর করবে নতুন বেতন কাঠামো, করযোগ্য প্রাপ্তি, কর অব্যাহতি ও কর রেয়াতের ওপর।
করমুক্ত আয়সীমা বাড়ানোর যৌক্তিকতা কোথায়?
করমুক্ত আয়সীমা নির্ধারণের ক্ষেত্রে একজন নাগরিকের ন্যূনতম জীবনযাত্রার ব্যয়, মূল্যস্ফীতি এবং আয় বৃদ্ধির বিষয়গুলো বিবেচনা করা প্রয়োজন।
বর্তমানে খাদ্যপণ্য, বাসাভাড়া, চিকিৎসা, শিক্ষা, পরিবহন ও দৈনন্দিন প্রয়োজনীয় পণ্যের ব্যয় বেড়েছে। ফলে কাগজে-কলমে আয় বাড়লেও অনেক কর্মচারীর হাতে প্রকৃত অর্থের পরিমাণ প্রত্যাশা অনুযায়ী বাড়ছে না।
এ অবস্থায় নিম্ন ও মধ্যম আয়ের সরকারি কর্মচারীদের করের আওতায় আনার ক্ষেত্রে বাস্তব আর্থিক সক্ষমতা বিবেচনা করা উচিত বলে মনে করছেন সংশ্লিষ্টরা।
বিশেষ করে যাঁদের বার্ষিক আয় করমুক্ত সীমার সামান্য বেশি, তাঁদের ক্ষেত্রে করের বোঝা ও ন্যূনতম করের প্রভাব গুরুত্বপূর্ণ হয়ে উঠতে পারে।
নারী ও পুরুষ করদাতার করমুক্ত সীমায় পার্থক্য
বাংলাদেশের আয়কর ব্যবস্থায় নারী করদাতা এবং নির্দিষ্ট বয়সসীমার প্রবীণ করদাতাদের জন্য সাধারণ করদাতার তুলনায় বেশি করমুক্ত আয়সীমা রাখা হয়েছে।
২০২৬-২৭ ও ২০২৭-২৮ করবর্ষের জন্য সংশোধিত অর্থবিল অনুযায়ী সাধারণ করদাতার করমুক্ত আয়সীমা ৪ লাখ টাকা। নারী করদাতা ও ৬৫ বছর বা তার বেশি বয়সী করদাতাদের ক্ষেত্রে সংশ্লিষ্ট উচ্চতর সীমা ৪ লাখ ৫০ হাজার টাকা।
ফলে একই পরিমাণ বেতন পাওয়া একজন পুরুষ ও একজন নারী কর্মচারীর কর হিসাব ভিন্ন হতে পারে।
এ কারণে কর্মচারীদের আয়কর হিসাবের ক্ষেত্রে ব্যক্তিগত করদাতার শ্রেণি এবং প্রযোজ্য কর অব্যাহতি যাচাই করা জরুরি।
কর্মচারীদের দাবি: পে-স্কেলের সঙ্গে করনীতির সমন্বয় চাই
নতুন পে-স্কেল নিয়ে আলোচনার পাশাপাশি সরকারি কর্মচারীদের মধ্যে আয়করমুক্ত সীমা বাড়ানোর দাবিও গুরুত্ব পাচ্ছে। তাঁদের মতে, বেতন কাঠামো সংশোধনের সময় আয়কর নীতিও পর্যালোচনা করা উচিত।
কর্মচারীদের প্রত্যাশা, নতুন পে-স্কেলে বেতন বৃদ্ধির সঙ্গে সামঞ্জস্য রেখে করমুক্ত আয়সীমা নির্ধারণ করা হবে। বিশেষ করে নিম্ন ও মধ্যম গ্রেডের কর্মচারীদের জন্য এমন করনীতি প্রয়োজন, যাতে সামান্য বেতন বৃদ্ধির কারণে তাঁদের ওপর অসামঞ্জস্যপূর্ণ করের চাপ না পড়ে।
এ ছাড়া যেসব ভাতা প্রচলিত বিধান অনুযায়ী কর অব্যাহতির আওতায় রয়েছে, সেগুলোর সুবিধা যথাযথভাবে নিশ্চিত করার বিষয়টিও গুরুত্বপূর্ণ।
সরকারের বিবেচনায় থাকা প্রয়োজন কয়েকটি বিষয়
নতুন বেতন কাঠামো ও আয়কর নীতির মধ্যে সমন্বয় আনতে কয়েকটি বিষয় বিবেচনা করা যেতে পারে।
১. মূল্যস্ফীতির সঙ্গে সামঞ্জস্য রেখে করমুক্ত আয়সীমা নির্ধারণ।
২. নতুন পে-স্কেলের মূল বেতন ও উৎসব বোনাসের প্রভাব বিবেচনায় নেওয়া।
৩. নিম্ন ও মধ্যম আয়ের কর্মচারীদের জন্য বাস্তবসম্মত করনীতি প্রণয়ন।
৪. সরকারি কর্মচারীদের কর অব্যাহতির বিধান স্পষ্ট ও সহজভাবে প্রকাশ।
৫. কর রেয়াত ও ন্যূনতম করের বিধান প্রয়োগে স্বচ্ছতা নিশ্চিত করা।
৬. প্রতি কয়েক বছর পরপর আয়করমুক্ত সীমা পর্যালোচনার ব্যবস্থা রাখা।
বেতন বৃদ্ধির প্রকৃত সুফল নিশ্চিত করাই প্রত্যাশা
সরকারি কর্মচারীদের বেতন বৃদ্ধি শুধু বেতন স্লিপে নতুন অঙ্ক যুক্ত হওয়ার বিষয় নয়। এর সঙ্গে কর্মচারীদের জীবনযাত্রার মান, ক্রয়ক্ষমতা এবং আর্থিক নিরাপত্তার সম্পর্ক রয়েছে।
তাই নতুন পে-স্কেল প্রণয়ন ও বাস্তবায়নের সময় আয়কর নীতির বিষয়টি উপেক্ষা করা উচিত হবে না। বেতন বৃদ্ধির ফলে কর্মচারীরা যেন প্রকৃত অর্থে আর্থিক সুবিধা পান, সে জন্য করমুক্ত আয়সীমা ও সংশ্লিষ্ট বিধান সময়োপযোগী করা প্রয়োজন।
কর্মচারীদের প্রত্যাশা, নতুন পে-স্কেলে শুধু বেতন বৃদ্ধি নয়, বরং করনীতিতেও ন্যায্যতা প্রতিষ্ঠিত হবে। বিশেষ করে নিম্ন ও মধ্যম আয়ের সরকারি কর্মচারীদের ওপর বাড়তি করের চাপ না দিয়ে তাঁদের প্রকৃত আয় ও জীবনযাত্রার মান উন্নয়নে কার্যকর পদক্ষেপ নেওয়া হবে।
আপনার মন্তব্য