জাতীয় বেতন স্কেল–২০২৬ অনুযায়ী সরকারি কর্মচারীদের বেতন পুনর্নির্ধারণের আলোচনায় পুরোনো মূল বেতন, নতুন গ্রেডের প্রারম্ভিক ধাপ, বেতন পার্থক্য এবং ইনক্রিমেন্টের হিসাব বিশেষ গুরুত্ব পাচ্ছে। এ ক্ষেত্রে সরকারি প্রাথমিক বিদ্যালয়ের একজন সহকারী শিক্ষকের বেতন নির্ধারণী বিবরণী বিশ্লেষণ করলে পে ফিক্সেশনের বিভিন্ন ধাপ সম্পর্কে ধারণা পাওয়া যায়।
প্রকাশিত বিবরণীতে ৩০ জুন ২০২৬ তারিখে গৃহীত মূল বেতন, পুরোনো বেতন স্কেলের প্রারম্ভিক ধাপ, নতুন স্কেলের প্রারম্ভিক বেতন এবং পরবর্তী পর্যায়ে বেতন নির্ধারণের তথ্য তুলে ধরা হয়েছে। নথিতে প্রদর্শিত কয়েকটি অঙ্কের মধ্যে রয়েছে ১৭,৯৬০ টাকা, ২৪,০০০ টাকা, ৩২,২০০ টাকা ও ৩৩,৮০০ টাকা। তবে এগুলো একটি নির্দিষ্ট বেতন নির্ধারণী বিবরণীর তথ্য; সব কর্মচারীর জন্য একই হিসাব প্রযোজ্য হবে, এমন নয়।
পে ফিক্সেশন কী এবং কেন এটি গুরুত্বপূর্ণ?
পে ফিক্সেশন বা বেতন পুনর্নির্ধারণ হলো নির্ধারিত বিধি অনুসারে একজন কর্মচারীর বর্তমান বেতনকে নতুন বেতন কাঠামোর সঙ্গে সমন্বয় করার প্রক্রিয়া। এ সময় শুধু বর্তমান মূল বেতন বিবেচনা করলেই চলে না; সংশ্লিষ্ট গ্রেড, পুরোনো স্কেলের বেতনধাপ, প্রযোজ্য ইনক্রিমেন্ট এবং নতুন স্কেলের বিধানও যাচাই করতে হয়।
সরকারি কর্মচারীর বেতন নির্ধারণে সামান্য ভুলও পরবর্তী মাসের বেতন, বকেয়া, ভবিষ্যৎ ইনক্রিমেন্ট এবং অবসরকালীন সুবিধার হিসাবকে প্রভাবিত করতে পারে। তাই অনলাইনে তথ্য পূরণ করার সময় প্রতিটি ঘরে সঠিক তথ্য দেওয়া এবং চূড়ান্ত হিসাব যাচাই করা জরুরি।
ছবির বিবরণীতে কী কী তথ্য রয়েছে?
নথিতে একজন সহকারী শিক্ষকের চাকরির তথ্যের পাশাপাশি পুরোনো ও নতুন বেতন কাঠামোর বিভিন্ন হিসাব দেখানো হয়েছে। পাঠযোগ্য তথ্যের ভিত্তিতে গুরুত্বপূর্ণ অঙ্কগুলো নিচে দেওয়া হলো।
| বেতন নির্ধারণের বিষয় | বিবরণীতে প্রদর্শিত অঙ্ক |
|---|---|
| ৩০ জুন ২০২৬ তারিখের গৃহীত মূল বেতন | ১৭,৯৬০ টাকা |
| পুরোনো স্কেলের প্রারম্ভিক মূল বেতন | ১০,২০০ টাকা |
| নতুন স্কেলের প্রারম্ভিক বেতন | ২৪,০০০ টাকা |
| নতুন প্রারম্ভিক বেতন ও পুরোনো বেতনের পার্থক্যভিত্তিক প্রাথমিক হিসাব | ৩১,৭৬০ টাকা |
| পরবর্তী ধাপে প্রদর্শিত বেতন | ৩২,২০০ টাকা |
| ইনক্রিমেন্টসহ প্রদর্শিত প্রকৃত মূল বেতন | ৩৩,৮০০ টাকা |
বিশেষ দ্রষ্টব্য: সারণির অঙ্কগুলো ছবির পাঠযোগ্য অংশ থেকে নেওয়া। নথির সব ঘর ও হিসাবের সূত্র স্বাধীনভাবে যাচাই করা হয়নি। তাই এগুলোকে চূড়ান্ত সরকারি বেতন নির্ধারণের নির্দেশনা হিসেবে ব্যবহার না করে মূল গেজেট ও অনুমোদিত পে ফিক্সেশন রেকর্ডের সঙ্গে মিলিয়ে নিতে হবে।
পুরোনো মূল বেতন থেকে নতুন বেতন নির্ধারণের প্রক্রিয়া
বেতন পুনর্নির্ধারণের ক্ষেত্রে প্রথমে নির্দিষ্ট তারিখে কর্মচারীর প্রকৃত মূল বেতন নিশ্চিত করতে হয়। এরপর সংশ্লিষ্ট পুরোনো স্কেলের প্রারম্ভিক ধাপের সঙ্গে সেই বেতনের পার্থক্য নির্ণয় করা হয়। নতুন স্কেলের প্রারম্ভিক বেতন ও প্রযোজ্য বিধান অনুসারে পরবর্তী হিসাব সম্পন্ন হয়।
এখানে একটি গুরুত্বপূর্ণ বিষয় হলো, নতুন স্কেলের প্রারম্ভিক বেতন এবং কর্মচারীর চূড়ান্ত নির্ধারিত মূল বেতন এক জিনিস নয়। কর্মচারীর পূর্ববর্তী বেতনধাপ ও প্রযোজ্য নিয়মের কারণে চূড়ান্ত অঙ্ক ভিন্ন হতে পারে।
একইভাবে, কোনো নমুনা বিবরণীতে ৩৩,৮০০ টাকা মূল বেতন দেখানো থাকলেও অন্য একজন সহকারী শিক্ষক একই পদে কর্মরত বলে তাঁর মূল বেতনও সমান হবে—এমন সিদ্ধান্ত নেওয়া যাবে না।
ইনক্রিমেন্টের হিসাব বাদ পড়লে কী সমস্যা হতে পারে?
বার্ষিক ইনক্রিমেন্ট কর্মচারীর মূল বেতন বৃদ্ধির সঙ্গে সম্পর্কিত। তাই পে ফিক্সেশনের সময় ইনক্রিমেন্টের প্রযোজ্যতা সঠিকভাবে নির্ধারণ করা প্রয়োজন।
যদি কর্মচারীর বেতন-ইতিহাসে থাকা কোনো প্রযোজ্য ইনক্রিমেন্ট বাদ পড়ে, অথবা ভুল তারিখ ও ভুল বেতনধাপ নির্বাচন করা হয়, তাহলে চূড়ান্ত মূল বেতন প্রত্যাশিত হিসাবের সঙ্গে না-ও মিলতে পারে।
এ কারণে পে ফিক্সেশনের আগে ও পরে নিচের বিষয়গুলো যাচাই করা উচিত:
- ৩০ জুন ২০২৬ তারিখের মূল বেতন সঠিক কি না।
- পুরোনো ও নতুন বেতন স্কেলের গ্রেড সঠিকভাবে নির্বাচন করা হয়েছে কি না।
- প্রারম্ভিক বেতন ও বেতন পার্থক্যের হিসাব সঠিক কি না।
- প্রযোজ্য ইনক্রিমেন্টের তারিখ ও পরিমাণ যথাযথভাবে অন্তর্ভুক্ত হয়েছে কি না।
- চূড়ান্ত নির্ধারিত মূল বেতন অনুমোদিত বিধানের সঙ্গে সামঞ্জস্যপূর্ণ কি না।
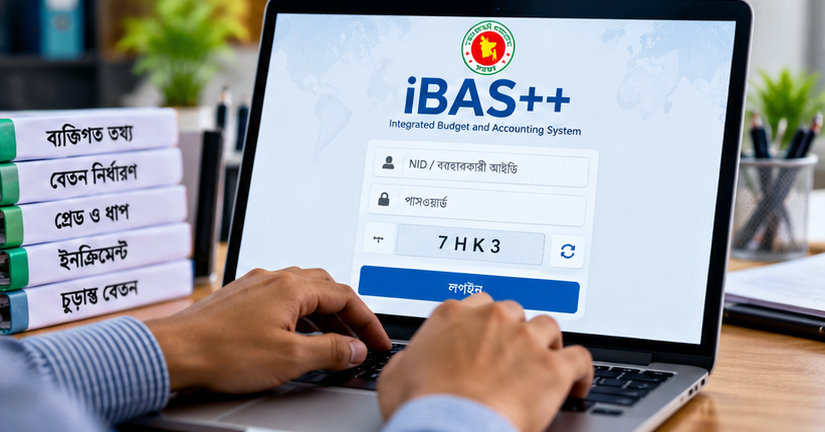
iBAS++-এ পে ফিক্সেশনের সময় যেসব বিষয়ে সতর্ক থাকবেন
সরকারি কর্মচারীদের বেতনসংক্রান্ত অনলাইন কার্যক্রমে তথ্যের নির্ভুলতা অত্যন্ত গুরুত্বপূর্ণ। তথ্য পূরণের সময় কর্মচারীর পরিচিতি, পদবি, গ্রেড, চাকরিতে যোগদানের তারিখ এবং বর্তমান বেতনের তথ্য সংশ্লিষ্ট নথির সঙ্গে মিলিয়ে নিতে হবে।
অনলাইনে হিসাব সম্পন্ন হয়েছে বলেই সেটি সব ক্ষেত্রে নির্ভুল—এমন ধরে নেওয়া ঠিক নয়। কোনো অঙ্কে অসামঞ্জস্য দেখা দিলে সংশ্লিষ্ট প্রশাসনিক শাখা বা হিসাবরক্ষণ কার্যালয়ের মাধ্যমে বিষয়টি যাচাই করা উচিত।
পাশাপাশি জাতীয় পরিচয়পত্র নম্বর, পাসওয়ার্ড, OTP বা বেতনসংক্রান্ত ব্যক্তিগত তথ্য অপরিচিত ব্যক্তি কিংবা অননুমোদিত ওয়েবসাইটে দেওয়া থেকে বিরত থাকতে হবে। সরকারি ব্যবস্থার বাইরে কোনো সাইটে তথ্য দেওয়ার আগে সেটির অনুমোদন নিশ্চিত করা জরুরি।
মূল বেতন ও হাতে পাওয়া বেতন কি একই?
না। মূল বেতন এবং হাতে পাওয়া মোট অর্থের মধ্যে পার্থক্য রয়েছে। মূল বেতনের সঙ্গে প্রযোজ্য ভাতা যোগ হতে পারে; আবার বিধি অনুযায়ী বিভিন্ন কর্তনও হতে পারে।
তাই নতুন মূল বেতন নির্ধারিত হওয়ার পরই হাতে পাওয়া মোট বেতন ঠিক কত হবে, তা নিশ্চিতভাবে বলা যায় না। এর জন্য বাড়িভাড়া, চিকিৎসা ও অন্যান্য প্রযোজ্য ভাতা, কর্তন এবং বকেয়ার হিসাব আলাদাভাবে বিবেচনা করতে হয়।
একইভাবে, নতুন মূল বেতন নির্ধারণের সঙ্গে বকেয়া অর্থ পাওয়ার বিষয়টিও এক নয়। বকেয়া প্রাপ্যতা ও পরিশোধের সময় সংশ্লিষ্ট সরকারি আদেশ এবং বাস্তবায়ন নির্দেশনার ওপর নির্ভরশীল।
যাঁদের পে ফিক্সেশনের অঙ্ক মিলছে না, তাঁরা কী করবেন?
প্রথমে বর্তমান বেতন বিবরণী, সর্বশেষ ইনক্রিমেন্টের তথ্য, নিয়োগ ও পদোন্নতির আদেশ এবং প্রযোজ্য বেতন স্কেল একসঙ্গে মিলিয়ে দেখা উচিত। এরপর অনলাইন ফর্মে দেওয়া তথ্যের সঙ্গে মূল নথির পার্থক্য চিহ্নিত করতে হবে।
সমস্যা সমাধান না হলে নিজ দপ্তরের দায়িত্বপ্রাপ্ত কর্মকর্তা বা হিসাবরক্ষণ কার্যালয়ের সহায়তা নেওয়া যেতে পারে। অন্য কারও বেতন নির্ধারণী বিবরণী দেখে নিজের চূড়ান্ত বেতন নির্ধারণ করা ঠিক নয়, কারণ চাকরির ইতিহাস ও ব্যক্তিগত বেতনসংক্রান্ত তথ্য ভিন্ন হতে পারে।
শেষ কথা
জাতীয় বেতন স্কেল–২০২৬ অনুযায়ী বেতন পুনর্নির্ধারণের ক্ষেত্রে সঠিক তথ্য, প্রযোজ্য বিধান এবং ইনক্রিমেন্টের হিসাব—এই তিনটি বিষয় বিশেষ গুরুত্বপূর্ণ। সহকারী শিক্ষকের আলোচিত বিবরণীটি পুরোনো বেতন থেকে নতুন কাঠামোয় বেতন নির্ধারণের ধাপ বোঝার একটি উদাহরণ হিসেবে কাজে লাগতে পারে।
তবে নথিতে প্রদর্শিত ১৭,৯৬০ টাকা থেকে ৩৩,৮০০ টাকায় পৌঁছানোর হিসাবকে সবার জন্য প্রযোজ্য সূত্র হিসেবে প্রচার করা উচিত নয়। চূড়ান্ত বেতন, কার্যকর তারিখ, পর্যায়ভিত্তিক বৃদ্ধি এবং বকেয়া নির্ধারণের ক্ষেত্রে সংশ্লিষ্ট সরকারি গেজেট ও অনুমোদিত পে ফিক্সেশন রেকর্ডই অনুসরণ করতে হবে।