আজকের খবর ২০২৬

সঞ্চয়পত্র নগদায়নের আগে এই ৩ হিসাব না জানলে বড় অঙ্কের টাকা কম পেতে পারেন

সঞ্চয়পত্রকে নিরাপদ বিনিয়োগ হিসেবে বিবেচনা করে অনেকেই দীর্ঘমেয়াদি সঞ্চয়ের উদ্দেশ্যে এটি কিনে থাকেন। তবে চাকরি, চিকিৎসা, পারিবারিক প্রয়োজন, ঋণ পরিশোধ কিংবা অন্য কোনো জরুরি কারণে মেয়াদপূর্তির আগেই সঞ্চয়পত্র নগদায়নের প্রয়োজন হতে পারে। আর এখানেই দেখা দিতে পারে হিসাবের বড় পার্থক্য।

কারণ সঞ্চয়পত্র কেনার সময় যে হারে মুনাফা দেখানো হয়, মেয়াদপূর্তির আগে নগদায়ন করলে সেই একই হারে চূড়ান্ত হিসাব হয় না। ইতোমধ্যে নেওয়া মুনাফা এবং প্রযোজ্য উৎস কর সমন্বয় করে পুনরায় হিসাব করা হতে পারে। ফলে নগদায়নের সময় মূল টাকার সঙ্গে অতিরিক্ত অর্থ সমন্বয় হওয়ার পরিস্থিতি তৈরি হতে পারে।

প্রদত্ত তথ্য ও উদাহরণভিত্তিক হিসাব বিশ্লেষণ করলে সঞ্চয়পত্র নগদায়নের আগে অন্তত তিনটি বিষয় বিশেষভাবে খেয়াল করা জরুরি।

১. পূর্ণ বছর সম্পন্ন না হলে মুনাফার হিসাব বদলে যেতে পারে

সঞ্চয়পত্রের মুনাফা হিসাবের ক্ষেত্রে পূর্ণ বছর একটি গুরুত্বপূর্ণ বিষয়। অর্থাৎ একটি নির্দিষ্ট বছরে বিনিয়োগ রাখার পর পরবর্তী ধাপের মুনাফার হার প্রযোজ্য হতে পারে। কিন্তু ১২ মাস পূর্ণ হওয়ার আগেই নগদায়ন করলে ওই সময়ের জন্য দেখানো মুনাফা চূড়ান্তভাবে প্রাপ্য নাও হতে পারে।

এ কারণে কেউ যদি সঞ্চয়পত্র কেনার কয়েক মাসের মধ্যেই সেটি নগদায়ন করেন, তাহলে আগে যে মুনাফা গ্রহণ করেছেন, সেটিও চূড়ান্ত হিসাবে সমন্বয় হতে পারে।

সহজভাবে বললে—

সঞ্চয়পত্র কেনার সময় যে মুনাফা হিসাব করা হচ্ছে এবং মেয়াদপূর্তির আগে নগদায়নের সময় যে মুনাফা চূড়ান্তভাবে প্রাপ্য হবে—দুটি হিসাব এক নাও হতে পারে।


২. শুরু থেকেই সর্বোচ্চ/মেয়াদপূর্তির হার অনুযায়ী মুনাফা পাওয়া গেলেও নগদায়নের সময় পুনঃহিসাব হতে পারে

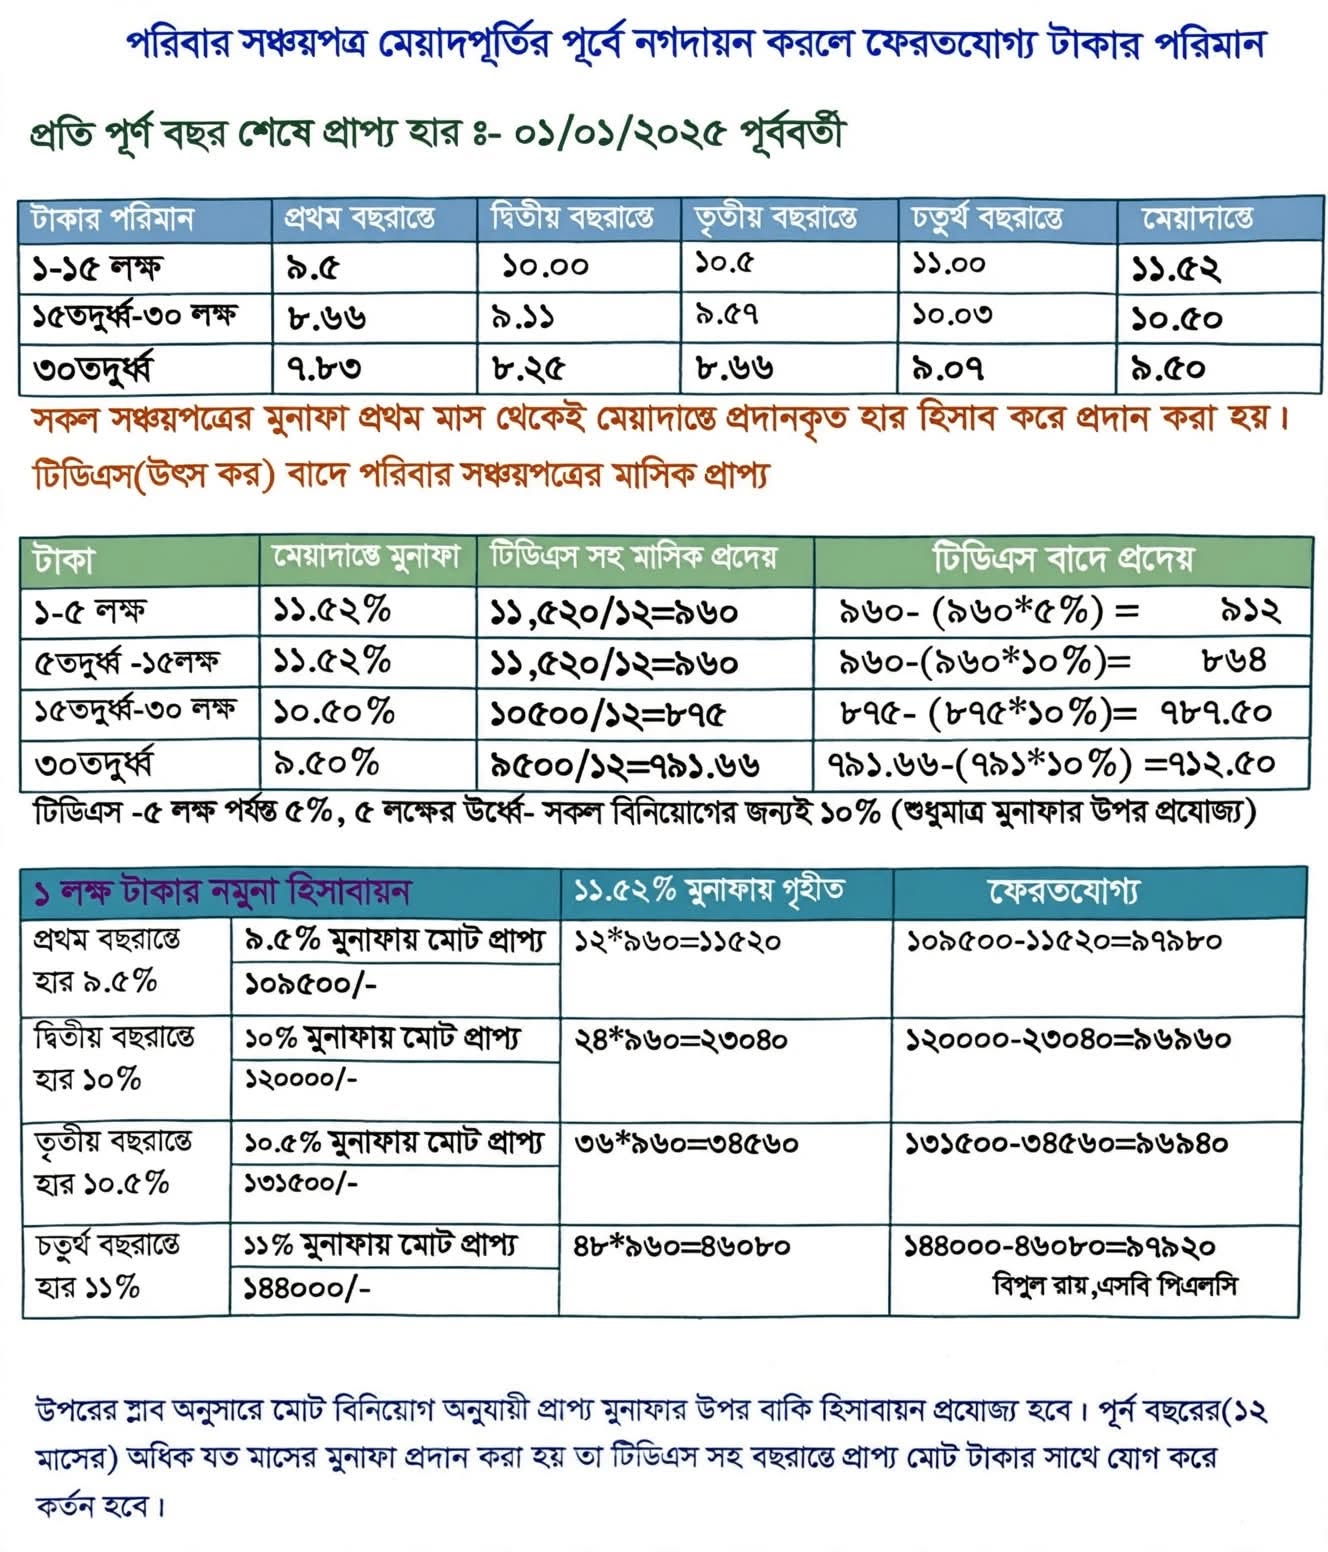
প্রদত্ত উদাহরণে ১ জানুয়ারি ২০২৫-এর পূর্ববর্তী মুনাফার হারকে ভিত্তি হিসেবে দেখানো হয়েছে। সেখানে ১৫ লাখ টাকা পর্যন্ত বিনিয়োগের ক্ষেত্রে মেয়াদপূর্তির হার ধরা হয়েছে ১১ দশমিক ৫২ শতাংশ

অর্থাৎ ১ লাখ টাকা বিনিয়োগের ক্ষেত্রে এক বছরে মুনাফা—

১,০০,০০০ × ১১.৫২% = ১১,৫২০ টাকা।

মাসিক হিসাবে—

১১,৫২০ ÷ ১২ = ৯৬০ টাকা।

যদি ৫ শতাংশ উৎস কর ধরা হয়, তাহলে—

৯৬০ × ৫% = ৪৮ টাকা।

ফলে কর বাদে মাসিক প্রাপ্য—

৯৬০ − ৪৮ = ৯১২ টাকা।

অর্থাৎ এখানে গুরুত্বপূর্ণ বিষয় হলো, বিনিয়োগকারী হাতে পাচ্ছেন ৯১২ টাকা হলেও মুনাফার হিসাবের ভিত্তি হচ্ছে ৯৬০ টাকা।


১২ মাস ও ২৪ মাসের আগে নগদায়নে পার্থক্য কোথায়?

প্রদত্ত উদাহরণে ১৫ লাখ টাকা পর্যন্ত বিনিয়োগের ক্ষেত্রে প্রথম, দ্বিতীয়, তৃতীয় ও চতুর্থ বছরের জন্য আলাদা মুনাফার হার দেখানো হয়েছে। মেয়াদপূর্তির হার সর্বোচ্চ হওয়ায় শুরু থেকেই সেই হারে মুনাফা দেওয়ার পর নগদায়নের সময় সংশ্লিষ্ট পূর্ণ বছরের নির্ধারিত হারে পুনঃহিসাব করার উদাহরণ দেওয়া হয়েছে।

ধরা যাক, ১ লাখ টাকা বিনিয়োগ করা হয়েছে।

১২ মাস পূর্ণ হলে

প্রথম বছরের উদাহরণভিত্তিক হার যদি ৯ দশমিক ৫০ শতাংশ ধরা হয়, তাহলে এক বছরে প্রাপ্য মুনাফা—

১,০০,০০০ × ৯.৫০% = ৯,৫০০ টাকা।

কিন্তু ১১ দশমিক ৫২ শতাংশ হারে আগে হিসাব করা হলে এক বছরে মুনাফা দাঁড়ায়—

১১,৫২০ টাকা।

দুই হিসাবের পার্থক্য—

১১,৫২০ − ৯,৫০০ = ২,০২০ টাকা।

অর্থাৎ প্রদত্ত উদাহরণ অনুযায়ী ১২ মাস শেষে নগদায়নের সময় ২,০২০ টাকা সমন্বয়ের বিষয়টি সামনে আসে।

তখন মূল ১ লাখ টাকা থেকে উদাহরণভিত্তিক হিসাবে—

১,০০,০০০ − ২,০২০ = ৯৭,৯৮০ টাকা।


১৩ মাসে কী হতে পারে?

১২ মাসের পর অতিরিক্ত এক মাস ধরে রাখলে, প্রদত্ত হিসাব অনুযায়ী আরও এক মাসের মুনাফা আগে দেওয়া হয়েছে ধরে নেওয়া হয়েছে।

এক মাসের মুনাফা—

৯৬০ টাকা।

তাই ১৩ মাসে মোট সমন্বয়ের উদাহরণ—

২,০২০ + ৯৬০ = ২,৯৮০ টাকা।

অর্থাৎ এই উদাহরণে নগদায়নের সময় ফেরত/সমন্বয়ের পরিমাণ ১২ মাসের তুলনায় আরও বাড়ছে।


২৩ মাস ও ২৪ মাসের পার্থক্য কেন এত গুরুত্বপূর্ণ?

প্রদত্ত হিসাবের সবচেয়ে গুরুত্বপূর্ণ অংশটি এখানে।

২৩ মাসে উদাহরণ অনুযায়ী সমন্বয়ের পরিমাণ—

২,০২০ + (৯৬০ × ১১)
= ২,০২০ + ১০,৫৬০
= ১২,৫৮০ টাকা।

অন্যদিকে ২৪ মাস পূর্ণ হলে দ্বিতীয় বছরের হার ১০ শতাংশ ধরে দুই বছরে মোট প্রাপ্য মুনাফা—

১,০০,০০০ × ১০% × ২
= ২০,০০০ টাকা।

কিন্তু ১১ দশমিক ৫২ শতাংশ হারে দুই বছরে আগে হিসাব করা মুনাফা—

১১,৫২০ × ২ = ২৩,০৪০ টাকা।

পার্থক্য—

২৩,০৪০ − ২০,০০০ = ৩,০৪০ টাকা।

অর্থাৎ প্রদত্ত উদাহরণে ২৩ মাসের হিসাবের সমন্বয় ১২,৫৮০ টাকা, আর ২৪ মাসে তা নেমে আসে ৩,০৪০ টাকায়

দুই সময়ের পার্থক্য—

১২,৫৮০ − ৩,০৪০ = ৯,৫৪০ টাকা।

এ কারণেই মাত্র এক মাসের ব্যবধান—অর্থাৎ ২৩ মাস থেকে ২৪ মাসে যাওয়া—নগদায়নের চূড়ান্ত হিসাবে বড় পার্থক্য তৈরি করতে পারে।


উৎস করের বিষয়টিও গুরুত্বপূর্ণ

সঞ্চয়পত্রের মুনাফা হিসাব করার সময় শুধু ঘোষিত মুনাফার হার দেখলেই হবে না। উৎস করের বিষয়টিও হিসাবের মধ্যে রাখতে হবে।

প্রদত্ত উদাহরণে ১ লাখ টাকার ক্ষেত্রে ১১ দশমিক ৫২ শতাংশ হারে বার্ষিক মুনাফা ১১,৫২০ টাকা এবং মাসিক মুনাফা ৯৬০ টাকা ধরা হয়েছে।

৫ শতাংশ উৎস কর হলে মাসিক কর—

৯৬০ × ৫% = ৪৮ টাকা।

ফলে বিনিয়োগকারীর হাতে আসে—

৯৬০ − ৪৮ = ৯১২ টাকা।

অর্থাৎ মুনাফার একটি অংশ সরাসরি উৎস কর হিসেবে সমন্বয় হচ্ছে।

তবে মেয়াদপূর্তির আগে নগদায়নের ক্ষেত্রে কোন মুনাফার হার, কোন সময়ের মুনাফা এবং কোন কর-সমন্বয় প্রযোজ্য হবে—তা সংশ্লিষ্ট সঞ্চয়পত্রের ধরন, ক্রয়ের তারিখ এবং কার্যকর সরকারি বিধান অনুযায়ী যাচাই করা জরুরি।


সঞ্চয়পত্র নগদায়নের আগে যে হিসাবগুলো করবেন

সঞ্চয়পত্র ভাঙানোর সিদ্ধান্ত নেওয়ার আগে শুধু হাতে কত টাকা আসবে সেটি না দেখে অন্তত নিচের বিষয়গুলো হিসাব করা উচিত—

১. ক্রয়ের তারিখ

কবে সঞ্চয়পত্র কেনা হয়েছে, সেটি প্রথমে নির্ধারণ করতে হবে।

২. মোট কত মাস হয়েছে

১২, ২৪, ৩৬ বা অন্য কোনো পূর্ণ বছরের সীমা অতিক্রম করেছে কি না তা দেখতে হবে।

৩. ইতোমধ্যে কত মুনাফা নেওয়া হয়েছে

মাসিক/ত্রৈমাসিক/অন্যান্য ব্যবস্থায় যে মুনাফা ইতোমধ্যে নেওয়া হয়েছে, তার মোট পরিমাণ বের করতে হবে।

৪. নগদায়নের সময় প্রযোজ্য হার

মেয়াদপূর্তির হার নয়, নির্দিষ্ট সময়ে নগদায়নের ক্ষেত্রে কোন হার প্রযোজ্য—তা যাচাই করতে হবে।

৫. উৎস কর

মুনাফার ওপর প্রযোজ্য উৎস কর কত এবং ইতোমধ্যে কত কর সমন্বয় হয়েছে, সেটিও দেখতে হবে।

৬. চূড়ান্ত সমন্বয়

ইতোমধ্যে প্রদান করা মুনাফা বনাম প্রকৃত প্রাপ্য মুনাফার পার্থক্য কত—এটাই নগদায়নের সময় সবচেয়ে গুরুত্বপূর্ণ হিসাব।


২৩ মাস নাকি ২৪ মাস—এই এক মাসই বড় পার্থক্য তৈরি করতে পারে

প্রদত্ত ১ লাখ টাকার উদাহরণটি দেখলে বিষয়টি আরও পরিষ্কার হয়।

নগদায়নের সময়উদাহরণভিত্তিক সমন্বয়
১২ মাস২,০২০ টাকা
১৩ মাস২,৯৮০ টাকা
২৩ মাস১২,৫৮০ টাকা
২৪ মাস৩,০৪০ টাকা

এখানে ২৩ মাস থেকে ২৪ মাসে যাওয়ার ক্ষেত্রে হিসাবের কাঠামো পরিবর্তনের কারণে সমন্বয়ের অঙ্কে বড় পার্থক্য দেখা যাচ্ছে।

তবে এই টেবিলটি প্রদত্ত উদাহরণের হিসাব, প্রতিটি সঞ্চয়পত্রে একই অঙ্ক প্রযোজ্য হবে—এমনটি ধরে নেওয়া ঠিক হবে না।


নগদায়নের আগে সিদ্ধান্ত নিলে আর্থিক ক্ষতি কমানোর সুযোগ থাকতে পারে

সঞ্চয়পত্র ভাঙানোর ক্ষেত্রে অনেকেই শুধু জরুরি টাকার প্রয়োজন মেটানোর বিষয়টি বিবেচনা করেন। কিন্তু কখন নগদায়ন করা হচ্ছে, কতদিন পূর্ণ হয়েছে এবং ইতোমধ্যে কত মুনাফা নেওয়া হয়েছে—এসব বিষয়ও চূড়ান্ত পাওনার ওপর প্রভাব ফেলতে পারে।

বিশেষ করে একটি পূর্ণ বছর বা নির্দিষ্ট মেয়াদসীমা পূর্ণ হওয়ার কাছাকাছি সময়ে নগদায়নের প্রয়োজন হলে, কয়েক দিন বা এক মাস অপেক্ষা করলে হিসাবের কাঠামো পরিবর্তিত হতে পারে কি না—তা আগে যাচাই করা যেতে পারে।

তবে শুধু একটি উদাহরণ দেখে নগদায়নের তারিখ নির্ধারণ করা উচিত নয়। কারণ সঞ্চয়পত্রের ধরন, ক্রয়ের তারিখ, বিনিয়োগের পরিমাণ, প্রযোজ্য মুনাফার হার, উৎস কর এবং সংশ্লিষ্ট সরকারি নির্দেশনা অনুযায়ী চূড়ান্ত হিসাব পরিবর্তিত হতে পারে।

শেষ কথা

সঞ্চয়পত্র নগদায়নের ক্ষেত্রে মূল কথা হলো—“কত টাকা বিনিয়োগ করেছি” এর পাশাপাশি “কতদিন রেখেছি এবং এ পর্যন্ত কত মুনাফা নিয়েছি” সেটিও সমান গুরুত্বপূর্ণ।

বিশেষ করে মেয়াদপূর্তির আগে নগদায়ন করলে মেয়াদপূর্তির সর্বোচ্চ মুনাফার হারকে চূড়ান্ত প্রাপ্য ধরে নেওয়া ঠিক নয়। ইতোমধ্যে দেওয়া মুনাফা পুনঃহিসাব, প্রযোজ্য হারে সমন্বয় এবং উৎস কর—সবকিছু বিবেচনা করেই চূড়ান্ত অর্থ নির্ধারিত হতে পারে।

তাই সঞ্চয়পত্র ভাঙানোর আগে সংশ্লিষ্ট সঞ্চয়পত্রের ধরন ও ক্রয়ের তারিখ অনুযায়ী সরকারি হিসাব/সঞ্চয় অফিসের চূড়ান্ত নগদায়ন হিসাব দেখে নেওয়াই সবচেয়ে নিরাপদ পদ্ধতি।
সঞ্চয়পত্রকে নিরাপদ বিনিয়োগ হিসেবে বিবেচনা করে অনেকেই দীর্ঘমেয়াদি সঞ্চয়ের উদ্দেশ্যে এটি কিনে থাকেন। তবে চাকরি, চিকিৎসা, পারিবারিক প্রয়োজন, ঋণ পরিশোধ কিংবা অন্য কোনো জরুরি কারণে মেয়াদপূর্তির আগেই সঞ্চয়পত্র নগদায়নের প্রয়োজন হতে পারে। আর এখানেই দেখা দিতে পারে হিসাবের বড় পার্থক্য।কারণ সঞ্চয়পত্র কেনার সময় যে হারে মুনাফা দেখানো হয়, মেয়াদপূর্তির আগে নগদায়ন করলে সেই একই হারে চূড়ান্ত হিসাব হয় না। ইতোমধ্যে নেওয়া মুনাফা এবং প্রযোজ্য উৎস কর সমন্বয় করে পুনরায় হিসাব করা হতে পারে। ফলে নগদায়নের সময় মূল টাকার সঙ্গে অতিরিক্ত অর্থ সমন্বয় হওয়ার পরিস্থিতি তৈরি হতে পারে।প্রদত্ত তথ্য ও উদাহরণভিত্তিক হিসাব বিশ্লেষণ করলে সঞ্চয়পত্র নগদায়নের আগে অন্তত তিনটি বিষয় বিশেষভাবে খেয়াল করা জরুরি।১. পূর্ণ বছর সম্পন্ন না হলে মুনাফার হিসাব বদলে যেতে পারেসঞ্চয়পত্রের মুনাফা হিসাবের ক্ষেত্রে পূর্ণ বছর একটি গুরুত্বপূর্ণ বিষয়। অর্থাৎ একটি নির্দিষ্ট বছরে বিনিয়োগ রাখার পর পরবর্তী ধাপের মুনাফার হার প্রযোজ্য হতে পারে। কিন্তু ১২ মাস পূর্ণ হওয়ার আগেই নগদায়ন করলে ওই সময়ের জন্য দেখানো মুনাফা চূড়ান্তভাবে প্রাপ্য নাও হতে পারে।এ কারণে কেউ যদি সঞ্চয়পত্র কেনার কয়েক মাসের মধ্যেই সেটি নগদায়ন করেন, তাহলে আগে যে মুনাফা গ্রহণ করেছেন, সেটিও চূড়ান্ত হিসাবে সমন্বয় হতে পারে।সহজভাবে বললে—সঞ্চয়পত্র কেনার সময় যে মুনাফা হিসাব করা হচ্ছে এবং মেয়াদপূর্তির আগে নগদায়নের সময় যে মুনাফা চূড়ান্তভাবে প্রাপ্য হবে—দুটি হিসাব এক নাও হতে পারে।২. শুরু থেকেই সর্বোচ্চ/মেয়াদপূর্তির হার অনুযায়ী মুনাফা পাওয়া গেলেও নগদায়নের সময় পুনঃহিসাব হতে পারেপ্রদত্ত উদাহরণে ১ জানুয়ারি ২০২৫-এর পূর্ববর্তী মুনাফার হারকে ভিত্তি হিসেবে দেখানো হয়েছে। সেখানে ১৫ লাখ টাকা পর্যন্ত বিনিয়োগের ক্ষেত্রে মেয়াদপূর্তির হার ধরা হয়েছে ১১ দশমিক ৫২ শতাংশ।অর্থাৎ ১ লাখ টাকা বিনিয়োগের ক্ষেত্রে এক বছরে মুনাফা—১,০০,০০০ × ১১.৫২% = ১১,৫২০ টাকা।মাসিক হিসাবে—১১,৫২০ ÷ ১২ = ৯৬০ টাকা।যদি ৫ শতাংশ উৎস কর ধরা হয়, তাহলে—৯৬০ × ৫% = ৪৮ টাকা।ফলে কর বাদে মাসিক প্রাপ্য—৯৬০ − ৪৮ = ৯১২ টাকা।অর্থাৎ এখানে গুরুত্বপূর্ণ বিষয় হলো, বিনিয়োগকারী হাতে পাচ্ছেন ৯১২ টাকা হলেও মুনাফার হিসাবের ভিত্তি হচ্ছে ৯৬০ টাকা।১২ মাস ও ২৪ মাসের আগে নগদায়নে পার্থক্য কোথায়?প্রদত্ত উদাহরণে ১৫ লাখ টাকা পর্যন্ত বিনিয়োগের ক্ষেত্রে প্রথম, দ্বিতীয়, তৃতীয় ও চতুর্থ বছরের জন্য আলাদা মুনাফার হার দেখানো হয়েছে। মেয়াদপূর্তির হার সর্বোচ্চ হওয়ায় শুরু থেকেই সেই হারে মুনাফা দেওয়ার পর নগদায়নের সময় সংশ্লিষ্ট পূর্ণ বছরের নির্ধারিত হারে পুনঃহিসাব করার উদাহরণ দেওয়া হয়েছে।ধরা যাক, ১ লাখ টাকা বিনিয়োগ করা হয়েছে।১২ মাস পূর্ণ হলেপ্রথম বছরের উদাহরণভিত্তিক হার যদি ৯ দশমিক ৫০ শতাংশ ধরা হয়, তাহলে এক বছরে প্রাপ্য মুনাফা—১,০০,০০০ × ৯.৫০% = ৯,৫০০ টাকা।কিন্তু ১১ দশমিক ৫২ শতাংশ হারে আগে হিসাব করা হলে এক বছরে মুনাফা দাঁড়ায়—১১,৫২০ টাকা।দুই হিসাবের পার্থক্য—১১,৫২০ − ৯,৫০০ = ২,০২০ টাকা।অর্থাৎ প্রদত্ত উদাহরণ অনুযায়ী ১২ মাস শেষে নগদায়নের সময় ২,০২০ টাকা সমন্বয়ের বিষয়টি সামনে আসে।তখন মূল ১ লাখ টাকা থেকে উদাহরণভিত্তিক হিসাবে—১,০০,০০০ − ২,০২০ = ৯৭,৯৮০ টাকা।১৩ মাসে কী হতে পারে?১২ মাসের পর অতিরিক্ত এক মাস ধরে রাখলে, প্রদত্ত হিসাব অনুযায়ী আরও এক মাসের মুনাফা আগে দেওয়া হয়েছে ধরে নেওয়া হয়েছে।এক মাসের মুনাফা—৯৬০ টাকা।তাই ১৩ মাসে মোট সমন্বয়ের উদাহরণ—২,০২০ + ৯৬০ = ২,৯৮০ টাকা।অর্থাৎ এই উদাহরণে নগদায়নের সময় ফেরত/সমন্বয়ের পরিমাণ ১২ মাসের তুলনায় আরও বাড়ছে।২৩ মাস ও ২৪ মাসের পার্থক্য কেন এত গুরুত্বপূর্ণ?প্রদত্ত হিসাবের সবচেয়ে গুরুত্বপূর্ণ অংশটি এখানে।২৩ মাসে উদাহরণ অনুযায়ী সমন্বয়ের পরিমাণ—২,০২০ + (৯৬০ × ১১)
= ২,০২০ + ১০,৫৬০
= ১২,৫৮০ টাকা।অন্যদিকে ২৪ মাস পূর্ণ হলে দ্বিতীয় বছরের হার ১০ শতাংশ ধরে দুই বছরে মোট প্রাপ্য মুনাফা—১,০০,০০০ × ১০% × ২
= ২০,০০০ টাকা।কিন্তু ১১ দশমিক ৫২ শতাংশ হারে দুই বছরে আগে হিসাব করা মুনাফা—১১,৫২০ × ২ = ২৩,০৪০ টাকা।পার্থক্য—২৩,০৪০ − ২০,০০০ = ৩,০৪০ টাকা।অর্থাৎ প্রদত্ত উদাহরণে ২৩ মাসের হিসাবের সমন্বয় ১২,৫৮০ টাকা, আর ২৪ মাসে তা নেমে আসে ৩,০৪০ টাকায়।দুই সময়ের পার্থক্য—১২,৫৮০ − ৩,০৪০ = ৯,৫৪০ টাকা।এ কারণেই মাত্র এক মাসের ব্যবধান—অর্থাৎ ২৩ মাস থেকে ২৪ মাসে যাওয়া—নগদায়নের চূড়ান্ত হিসাবে বড় পার্থক্য তৈরি করতে পারে।উৎস করের বিষয়টিও গুরুত্বপূর্ণসঞ্চয়পত্রের মুনাফা হিসাব করার সময় শুধু ঘোষিত মুনাফার হার দেখলেই হবে না। উৎস করের বিষয়টিও হিসাবের মধ্যে রাখতে হবে।প্রদত্ত উদাহরণে ১ লাখ টাকার ক্ষেত্রে ১১ দশমিক ৫২ শতাংশ হারে বার্ষিক মুনাফা ১১,৫২০ টাকা এবং মাসিক মুনাফা ৯৬০ টাকা ধরা হয়েছে।৫ শতাংশ উৎস কর হলে মাসিক কর—৯৬০ × ৫% = ৪৮ টাকা।ফলে বিনিয়োগকারীর হাতে আসে—৯৬০ − ৪৮ = ৯১২ টাকা।অর্থাৎ মুনাফার একটি অংশ সরাসরি উৎস কর হিসেবে সমন্বয় হচ্ছে।তবে মেয়াদপূর্তির আগে নগদায়নের ক্ষেত্রে কোন মুনাফার হার, কোন সময়ের মুনাফা এবং কোন কর-সমন্বয় প্রযোজ্য হবে—তা সংশ্লিষ্ট সঞ্চয়পত্রের ধরন, ক্রয়ের তারিখ এবং কার্যকর সরকারি বিধান অনুযায়ী যাচাই করা জরুরি।সঞ্চয়পত্র নগদায়নের আগে যে হিসাবগুলো করবেনসঞ্চয়পত্র ভাঙানোর সিদ্ধান্ত নেওয়ার আগে শুধু হাতে কত টাকা আসবে সেটি না দেখে অন্তত নিচের বিষয়গুলো হিসাব করা উচিত—১. ক্রয়ের তারিখকবে সঞ্চয়পত্র কেনা হয়েছে, সেটি প্রথমে নির্ধারণ করতে হবে।২. মোট কত মাস হয়েছে১২, ২৪, ৩৬ বা অন্য কোনো পূর্ণ বছরের সীমা অতিক্রম করেছে কি না তা দেখতে হবে।৩. ইতোমধ্যে কত মুনাফা নেওয়া হয়েছেমাসিক/ত্রৈমাসিক/অন্যান্য ব্যবস্থায় যে মুনাফা ইতোমধ্যে নেওয়া হয়েছে, তার মোট পরিমাণ বের করতে হবে।৪. নগদায়নের সময় প্রযোজ্য হারমেয়াদপূর্তির হার নয়, নির্দিষ্ট সময়ে নগদায়নের ক্ষেত্রে কোন হার প্রযোজ্য—তা যাচাই করতে হবে।৫. উৎস করমুনাফার ওপর প্রযোজ্য উৎস কর কত এবং ইতোমধ্যে কত কর সমন্বয় হয়েছে, সেটিও দেখতে হবে।৬. চূড়ান্ত সমন্বয়ইতোমধ্যে প্রদান করা মুনাফা বনাম প্রকৃত প্রাপ্য মুনাফার পার্থক্য কত—এটাই নগদায়নের সময় সবচেয়ে গুরুত্বপূর্ণ হিসাব।২৩ মাস নাকি ২৪ মাস—এই এক মাসই বড় পার্থক্য তৈরি করতে পারেপ্রদত্ত ১ লাখ টাকার উদাহরণটি দেখলে বিষয়টি আরও পরিষ্কার হয়।নগদায়নের সময়	উদাহরণভিত্তিক সমন্বয়
১২ মাস	২,০২০ টাকা
১৩ মাস	২,৯৮০ টাকা
২৩ মাস	১২,৫৮০ টাকা
২৪ মাস	৩,০৪০ টাকাএখানে ২৩ মাস থেকে ২৪ মাসে যাওয়ার ক্ষেত্রে হিসাবের কাঠামো পরিবর্তনের কারণে সমন্বয়ের অঙ্কে বড় পার্থক্য দেখা যাচ্ছে।তবে এই টেবিলটি প্রদত্ত উদাহরণের হিসাব, প্রতিটি সঞ্চয়পত্রে একই অঙ্ক প্রযোজ্য হবে—এমনটি ধরে নেওয়া ঠিক হবে না।নগদায়নের আগে সিদ্ধান্ত নিলে আর্থিক ক্ষতি কমানোর সুযোগ থাকতে পারেসঞ্চয়পত্র ভাঙানোর ক্ষেত্রে অনেকেই শুধু জরুরি টাকার প্রয়োজন মেটানোর বিষয়টি বিবেচনা করেন। কিন্তু কখন নগদায়ন করা হচ্ছে, কতদিন পূর্ণ হয়েছে এবং ইতোমধ্যে কত মুনাফা নেওয়া হয়েছে—এসব বিষয়ও চূড়ান্ত পাওনার ওপর প্রভাব ফেলতে পারে।বিশেষ করে একটি পূর্ণ বছর বা নির্দিষ্ট মেয়াদসীমা পূর্ণ হওয়ার কাছাকাছি সময়ে নগদায়নের প্রয়োজন হলে, কয়েক দিন বা এক মাস অপেক্ষা করলে হিসাবের কাঠামো পরিবর্তিত হতে পারে কি না—তা আগে যাচাই করা যেতে পারে।তবে শুধু একটি উদাহরণ দেখে নগদায়নের তারিখ নির্ধারণ করা উচিত নয়। কারণ সঞ্চয়পত্রের ধরন, ক্রয়ের তারিখ, বিনিয়োগের পরিমাণ, প্রযোজ্য মুনাফার হার, উৎস কর এবং সংশ্লিষ্ট সরকারি নির্দেশনা অনুযায়ী চূড়ান্ত হিসাব পরিবর্তিত হতে পারে।শেষ কথাসঞ্চয়পত্র নগদায়নের ক্ষেত্রে মূল কথা হলো—“কত টাকা বিনিয়োগ করেছি” এর পাশাপাশি “কতদিন রেখেছি এবং এ পর্যন্ত কত মুনাফা নিয়েছি” সেটিও সমান গুরুত্বপূর্ণ।বিশেষ করে মেয়াদপূর্তির আগে নগদায়ন করলে মেয়াদপূর্তির সর্বোচ্চ মুনাফার হারকে চূড়ান্ত প্রাপ্য ধরে নেওয়া ঠিক নয়। ইতোমধ্যে দেওয়া মুনাফা পুনঃহিসাব, প্রযোজ্য হারে সমন্বয় এবং উৎস কর—সবকিছু বিবেচনা করেই চূড়ান্ত অর্থ নির্ধারিত হতে পারে।তাই সঞ্চয়পত্র ভাঙানোর আগে সংশ্লিষ্ট সঞ্চয়পত্রের ধরন ও ক্রয়ের তারিখ অনুযায়ী সরকারি হিসাব/সঞ্চয় অফিসের চূড়ান্ত নগদায়ন হিসাব দেখে নেওয়াই সবচেয়ে নিরাপদ পদ্ধতি।

Leave a Reply

Your email address will not be published. Required fields are marked *